
El precio de importación de la urea en Brasil subió 4% en una semana hasta una referencia de US$/t 489 CFR, mientras los negocios por producto no chino se ubicaron en US$/t 480-500. La firmeza se extiende a la región, impulsada por restricciones de oferta y una demanda activa en las Américas.
El mercado internacional de fertilizantes nitrogenados aceleró su tendencia alcista durante la última semana, con nuevos máximos del trimestre en varios de los mercados relevantes para Uruguay.
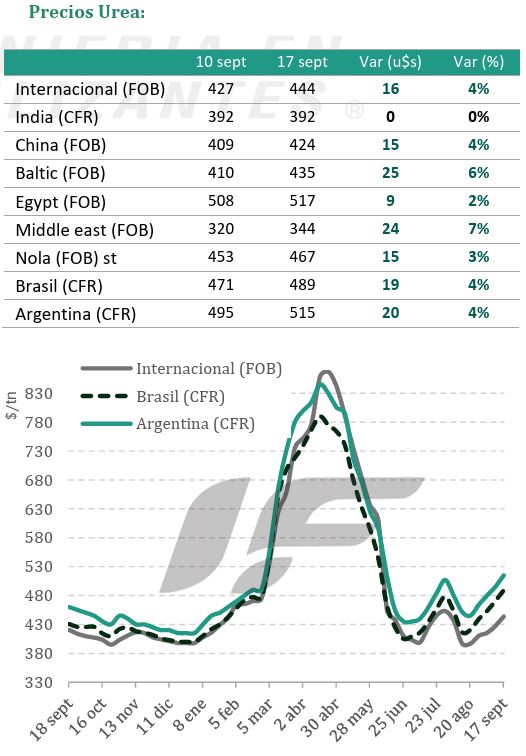
De acuerdo con el reporte semanal de Ingeniería en Fertilizantes (IF), la referencia de urea en Brasil pasó de US$/t 471 CFR el 10 de setiembre a US$/t 489 el 17 de setiembre, un incremento semanal de 4%. Los negocios por urea no china se ubicaron en un rango de US$/t 480-500 CFR.
La tendencia también se reflejó en otras referencias internacionales. La urea FOB internacional avanzó 4%, hasta US$/t 444; en China subió 4%, a US$/t 424; y en el Báltico aumentó 6%, hasta US$/t 435. En Medio Oriente se produjo uno de los movimientos más fuertes de la semana, con un incremento de 7% hasta US$/t 344 FOB. En Argentina, la referencia CFR aumentó 4%, de US$/t 495 a US$/t 515.
IF atribuyó el rally a una combinación de menor disponibilidad inmediata y demanda firme en las Américas. Entre los factores externos mencionó las restricciones al tránsito marítimo en el Estrecho de Ormuz, la rápida absorción de un nuevo tramo de cuotas de exportación de China y el aumento del precio del gas natural en Europa, que podría generar mayores necesidades de importación.
La proximidad de las aplicaciones de primavera en el hemisferio sur también sostiene la demanda.
En el mercado regional, la actividad de importación continuó activa. Se concretaron negocios de urea granular no china a US$/t 515-520 CFR Argentina y producto chino a US$/t 505, mientras las nuevas referencias apuntan a US$/t 535-540. La evaluación semanal se ubicó en US$/t 515-525 CFR, unos US$/t 80 por encima del piso registrado a fines de junio.
Fosfatados muestran una dinámica diferente
El mercado de fosfatados, en cambio, mantuvo una evolución más estable, con demanda cautelosa en las Américas. En Brasil, el MAP 11-52 se ubicó en US$/t 840-850 CFR, con escasa liquidez y compradores concentrados en entregas para el primer y segundo trimestre de 2027. La referencia semanal del MAP brasileño bajó levemente de US$/t 841 a US$/t 839 CFR.
En Argentina, las referencias de reposición se ubicaron en US$/t 865-880 CFR, con el DAP en US$/t 865-870 y el MAP en US$/t 870-880. La prima respecto a Brasil se redujo a US$/t 10-30, después de haber alcanzado US$/t 45-50 hacia fines de agosto.
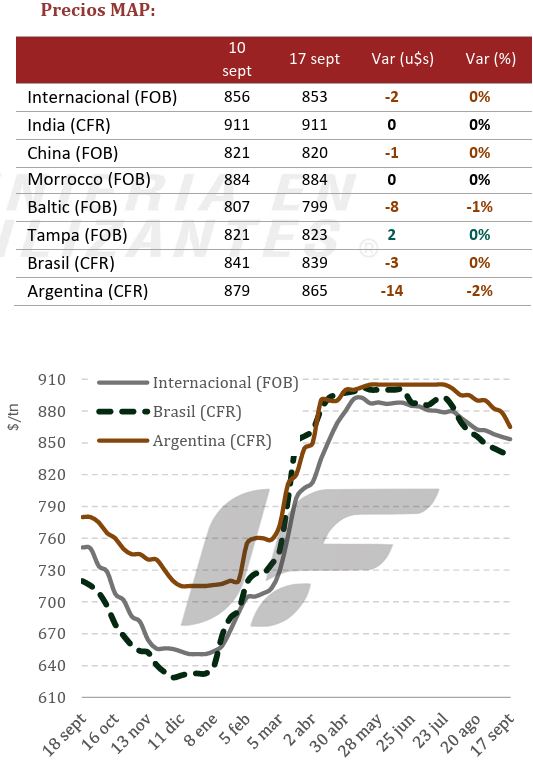
El comportamiento internacional también fue más estable: la referencia de MAP FOB bajó de US$/t 856 a US$/t 853 en la semana, mientras India se mantuvo en US$/t 911 y China prácticamente sin cambios en US$/t 820. El informe de IF señaló que la firmeza de la demanda en el sur de Asia contrasta con un mercado más aletargado en las Américas.
Fuente: Ingenería en Fertilizantes (IF)